
Можно ли купить дачу в ипотеку в 2026 году?
Можно ли купить дачу в ипотеку в 2026 году: полный гид по условиям
Ответ на вопрос, можно ли купить дачу в ипотеку в текущих экономических реалиях, однозначен: да, это вполне реально. Однако дачная ипотека 2026 года существенно отличается от привычного кредитования городской квартиры. Банки оценивают такие сделки как высокорисковые, поэтому к объекту недвижимости и заемщику предъявляются строгие требования.
В этой статье мы подробно разберем, дают ли ипотеку на дачу, какие программы доступны, и как правильно оформить сделку, чтобы банк одобрил заявку. Даже если вы ранее изучали условия за прошлые периоды, например, искали информацию про ипотеку на дачу в 2024 году, важно учитывать, что сегодня правила стали более прозрачными, но и более детальными в части оценки ликвидности залога.
Какая дача подходит под ипотеку: разбираем юридический статус
Главное правило, которое необходимо усвоить: понятие дача в современном законодательстве отсутствует. Чтобы взять ипотечный кредит, объект должен иметь официальный статус жилого строения. Если вы планируете приобрести загородный дом, в первую очередь обратите внимание на выписку из ЕГРН.
Жилой дом на землях ИЖС или садоводства. Это капитальное строение с фундаментом, подведенными коммуникациями и присвоенным почтовым адресом. Оно имеет статус жилого помещения, что позволяет оформить постоянную регистрацию. Именно такой дачный дом под ипотеку охотно одобряют финансовые организации, так как его легко оценить и реализовать в случае необходимости.
Садовый дом или недострой. Это нежилое строение без права прописки. Банки считают такие объекты низколиквидным залогом. Ипотека на дачный участок без зарегистрированного жилого строения возможна, но первоначальный взнос будет значительно выше, а процентная ставка дороже.
⚠Важно помнить: даже если земля относится к категории для садоводства, банк одобрит сделку только при условии, что дом на ней зарегистрирован именно как жилой, а не как садовый или хозяйственная постройка.
Ипотека на дачу в СНТ: возможна ли и какие требования
Многих волнует вопрос: можно ли взять ипотеку на покупку дачи, если она находится в садоводческом некоммерческом товариществе. Возможна ли ипотека на дачу в СНТ на сегодняшний день? Да, но при строгом соблюдении ряда условий. Ипотека на покупку дачи в СНТ, условия которой включают тщательную проверку инфраструктуры, требует, чтобы к участку был круглогодичный подъезд, а земли не находились в природоохранных или водоохранных зонах.
▶Базовые требования к объекту в СНТ:
- Категория земель: садоводство или индивидуальное жилищное строительство в черте населенного пункта. Обязательно должно быть проведено межевание границ.
- Удаленность: как правило, не далее 100–120 км от административного центра. Для регионов с высокой плотностью населения, например в Москве и области, лимит часто сокращают до 50–70 км.
- Коммуникации: наличие электричества и источника отопления, такого как газ, электрокотел или печь. Водоснабжение и канализация могут быть автономными, но должны быть полностью функциональны.
- Износ строения: для деревянных строений возраст обычно ограничен 20–25 годами, для каменных физический износ не должен превышать 40–60 процентов по отчету оценщика.
Условия и нюансы ипотечных программ в крупных банках
Поскольку Сбербанк является безусловным лидером рынка, запрос “как купить дачу в ипотеку в Сбербанке” является одним из самых частых. Дача в ипотеку от Сбербанка, условия которой зачастую лояльнее многих конкурентов, все же имеет свои жесткие рамки: объект должен быть высоколиквидным, а заемщик полностью платежеспособным.
Однако рынок не ограничивается одним игроком. Чтобы понять, как взять ипотеку на дачу на самых выгодных условиях, стоит сравнить предложения других крупных банков в сводной таблице:
| Банк | Программа | Первоначальный взнос | Процентная ставка | Срок кредитования | Сумма кредита | Особенности и требования |
|---|---|---|---|---|---|---|
| Сбербанк | Загородная недвижимость | от 20% (госпрограммы) до 30% (рыночная) | от 18,4% | до 30 лет | до 100 млн руб. | Обязательно страхование конструктива дома. Строгие требования к ликвидности объекта |
| ВТБ | Загородная недвижимость | от 20% | от 18,5% | до 30 лет | до 100 млн руб. | Лоялен к удаленности объекта (до 150 км от города). Обязательны капитальные материалы стен (кирпич, бетон, блок). Каркасные и деревянные дома проходят дополнительную экспертизу |
| Россельхозбанк | Загородный дом | от 15% | 19–21% | до 30 лет | до 60 млн руб. | Отличный вариант для отдаленных регионов. Банк лучше понимает специфику сельской местности и земель сельскохозяйственного назначения |
| Альфа-Банк | Загородный дом | от 25% | от 19% | до 25 лет | до 70 млн руб. | Жесткие требования к году постройки. Может отказать, если дом построен раньше 1970–1980 годов или имеет высокий процент физического износа |
| ДОМ.РФ | Ипотека на жилой дом с участком | от 20,1% | от 18% | до 30 лет | до 30 млн руб. | Активно использует электронную регистрацию сделок, что существенно ускоряет процесс покупки |
Чтобы понять, как узнать подходит ли дача под ипотеку в конкретной финансовой организации, рекомендуется заказать услугу предварительной проверки объекта через специализированные сервисы или обратиться к ипотечному брокеру до внесения задатка продавцу.
Льготные программы: можно ли взять семейную ипотеку на дачу
Да, можно ли купить дачу по семейной ипотеке? В 2026 году ответ положительный, если объект полностью соответствует критериям жилого дома.
▶Семейная ипотека на дачу позволяет получить льготную ставку в размере 6 процентов годовых. Также активно используется сельская ипотека со ставкой до 3 процентов, но она действует исключительно в населенных пунктах, включенных в специальный перечень Минсельхоза. Многие пригороды крупных городов из этого перечня исключены, поэтому карту доступных территорий нужно проверять отдельно.
Семейная ипотека на ИЖС и СНТ. Эта программа подходит для покупки готового жилого дома или строительства через аккредитованного подрядчика с обязательным использованием эскроу-счетов. Разрешено использовать материнский капитал в качестве первоначального взноса, что существенно снижает финансовую нагрузку на семью.
▶Сельская ипотека. Максимальная сумма кредита составляет до 6 миллионов рублей, а для некоторых регионов, например Ленинградской области, лимит увеличен до 12 миллионов рублей. Обязательное условие этой программы: регистрация в приобретенном загородном жилье в течение определенного срока после сделки.
Если вы задумываетесь, можно ли взять ипотеку под дачный участок без дома, то по льготным программам это сделать практически невозможно. Они ориентированы именно на улучшение жилищных условий, то есть на наличие или скорейшее возведение полноценного дома.
Как купить дачу в ипотеку: продажа дачи в ипотеку поэтапно
Процесс приобретения загородной недвижимости сложнее, чем покупка квартиры, из-за необходимости комплексной оценки земельного участка и строения. Вот как взять ипотеку на дачу правильно, следуя проверенному алгоритму:
1. Получение предварительного одобрения
Подайте заявки в несколько банков, чтобы рассчитать ипотеку на дачу и выбрать наиболее выгодные условия. Не ищите конкретный объект до получения одобрения вашей кандидатуры.
2. Подбор объекта и юридическая проверка
Убедитесь, что границы участка отмежеваны, а дом зарегистрирован как жилой. Проверьте отсутствие обременений, арестов и долгов по членским взносам в товариществе.
3. Независимая оценка недвижимости
Банк потребует отчет аккредитованного оценщика о рыночной стоимости объекта. Стоимость такой услуги в среднем составляет от 5 до 15 тысяч рублей.
4. Одобрение объекта и подписание договоров
После проверки юристами банка подписывается кредитный договор и договор купли-продажи или подрядный договор на строительство.
5. Регистрация и перечисление средств
Переход права собственности и обременение регистрируются в Росреестре. Только после этого банк перечисляет деньги продавцу или на эскроу-счет.
⚠Важно отметить: многие спрашивают, можно ли продать дачу в ипотеку, которая еще не выплачена полностью. Да, это возможно, но только с письменного согласия банка-залогодержателя и через процедуру погашения долга покупателем или рефинансирования кредита.
Часто задаваемые вопросы
❓Возможна ли ипотека на дачу без первоначального взноса?
В 2026 году ипотека на дачу без первоначального взноса практически не представлена на рынке. Из-за высоких рисков минимальный порог входа составляет 15–20 процентов по государственным программам с использованием маткапитала или 30 процентов по рыночным ставкам.
❓Можно ли оформить ипотеку на дачу пенсионеру?
Верхний возрастной порог обычно составляет 75 лет на момент полного погашения. При этом пенсионерам сложнее подтвердить стабильную платежеспособность, поэтому банки часто рекомендуют привлекать созаемщиков трудоспособного возраста.
❓Дают ли ипотеку на дачу, если есть другие кредиты?
Да, дают, если общая долговая нагрузка не превышает 50–60 процентов от подтвержденного ежемесячного дохода семьи. Наличие закрытых кредитов в прошлом, наоборот, положительно влияет на кредитный рейтинг.
❓Можно ли купить дачный участок в ипотеку отдельно от дома
Да, можно ли взять ипотеку под дачный участок - вопрос вполне решаемый на рынке. Однако ипотека под дачный участок без подряда на строительство всегда имеет более жесткие условия. Первоначальный взнос в таком случае начинается от 50 процентов, срок кредита сокращается до 15 лет, а процентная ставка повышается. Это связано с тем, что голый земельный надел является менее ликвидным залогом для банка, чем дом с землей.
❓Дают ли ипотеку на дачный участок под строительство своими силами?
Да, но банк будет контролировать этапы строительства и выдавать средства траншами.
Дома для дачи


Экспертное заключение
Можно ли брать дачу в ипотеку в 2026 году? Безусловно, но этот процесс требует высокой юридической и финансовой грамотности. Банк кредитует не абстрактную дачу, а ликвидный объект жилого назначения. Использование таких программ, как семейная ипотека на покупку дачи, делает загородное жилье доступным, но накладывает строгие обязательства по качеству объекта и наличию всех необходимых коммуникаций.
Покупка старого дачного дома в СНТ часто сопряжена с серьезными рисками: скрытые дефекты фундамента, проблемы с документами на земельный участок или техническая невозможность подключения газа. Эти факторы могут стать причиной отказа в выдаче кредита или существенного занижения оценочной стоимости независимым экспертом.
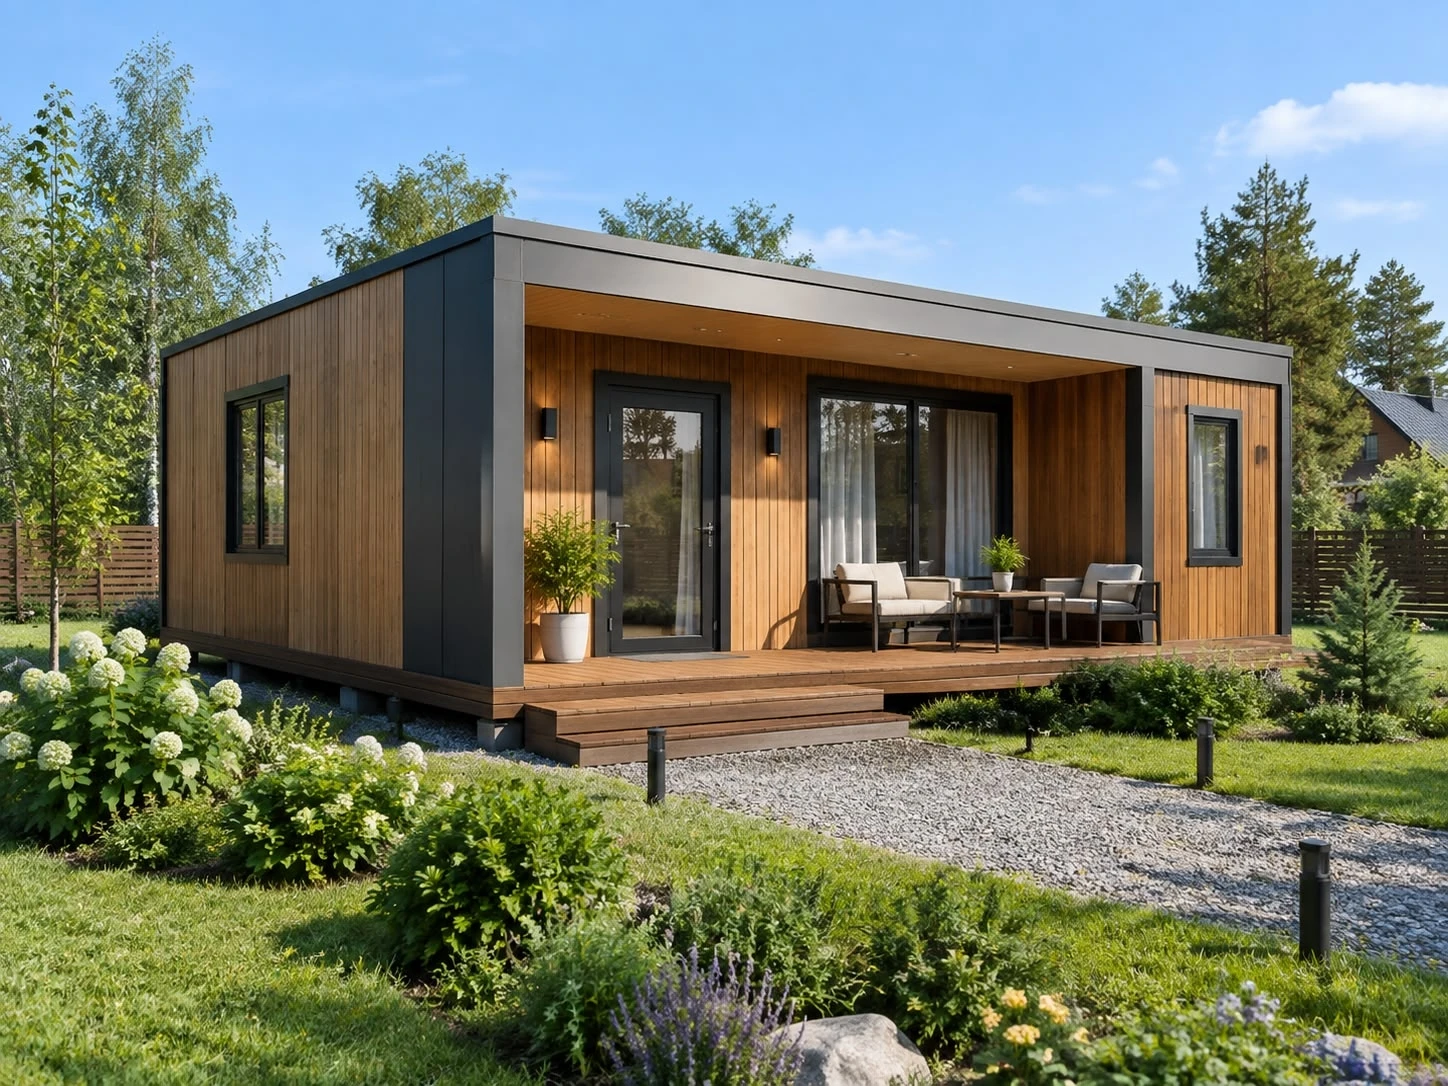
Если ваша цель - надежное, теплое и юридически чистое жилье на природе, отличной альтернативой покупке старого фонда станет приобретение готового модульного дома на уже имеющемся или приобретаемом участке. Это решение полностью соответствует требованиям банков к капитальным жилым строениям и позволяет избежать долгих согласований и скрытых дефектов.
Планируете строительство или покупку загородного дома?
Компания Woodel предлагает современные, энергоэффективные модульные дома, которые идеально подходят для круглогодичного проживания и полностью соответствуют ипотечным требованиям банков к жилым объектам. Каталог домов для дачи на сайте Woodel.
Создаём доступный по стоимости и бескомпромиссный по качеству продукт.

Посетите нашу выставочную площадку
Челябинск, ул. Индивидуальная д.1